

製品別原価とは?なぜ必要か、見積に使える計算方法を計算例で解説
製品ごとの原価が分からなければ、値上げの根拠も、利益が出ているかも分かりません。製品別原価は、材料費・外注費に、アワーレート×製造時間で求める製造費用を積み上げて計算します。
材料費、電気代、人件費が上がる中、「この製品をいくらで作っているのか」が分からなければ、値上げの判断も、利益が出ているかどうかの判断もできません。見積や値上げ交渉では、まず製品1個の原価が必要です。この原価が見積の土台となり、価格の妥当性や利益の判断につながります。原価が曖昧なままでは、見積が適正か判断できず、利益が残らない原因になります。
では、個々の製品の原価はどうやって計算するのでしょうか。
計算例:A社 A1製品(NC旋盤で加工、ロット100個)
| 費用 | 計算 | 金額 |
|---|---|---|
| 材料費 | ― | 330円 |
| 外注費 | ― | 50円 |
| 製造費用 | 4,620円/時間 × 0.075時間 | 346円 |
| 製造原価 | 合計 | 726円 |
同じ製品でも、ロットが100個から10個になると製造原価は934円(+29%)になります(5章)。
※本コラムシリーズのモデル企業A社の計算例です。自社に当てはめる場合は個別の検討が必要です。
1. なぜ製品ごとの原価が必要なのか
「製品ごとの原価が分かっても、価格は発注先が一方的に決めるので意味がない」という意見もあります。
しかし、製品ごとの原価(個別原価)が分からないと、次のような問題が起きます。
費用が上がっても、製品がいくら上がったのか分からない
材料費、電気代やガス代、消耗品、運送費などは、取引先から次々と値上げされ、交渉の余地はほとんどありません。人件費も上がっています。2026年10月からの最低賃金は、愛知県で1,195円(前年から55円、約5%の引上げ)になり、2026年の中小企業の賃上げ率は平均4.69%でした(連合の最終集計)。
しかし、製品ごとの原価が分からなければ、これらの費用が上がったときに、製品1個の原価がいくら上がったのかが分かりません。材料費や光熱費は生産量によって毎月変わるため、試算表を見ても、費用が増えたのが「その月の使用量が増えたため」なのか「値上げの影響」なのかが分からないからです。決算で利益が減って、ようやく値上げの影響に気づきます。
製品ごとにいくら原価が上がったのかが分からなければ、取引先に値上げの根拠を示せません。人件費の上昇が製品の原価にどう効くかは、 人件費が上がると原価はいくら上がるのか? で計算例を示しています。
実際の原価が見積を超えても気づかない
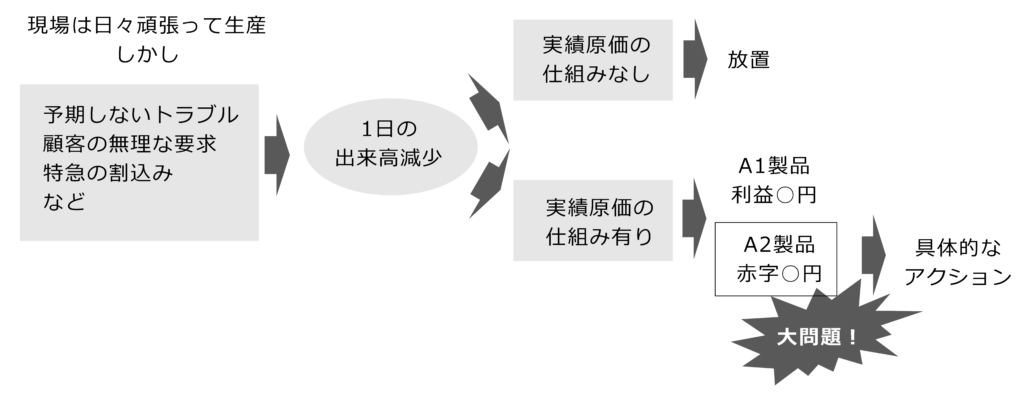
製品ごとの原価が分からなければ、実際にかかった原価(実績原価)が見積を超えても気づきません。実績原価が高くなる原因には、次のようなものがあります。
- 設備のトラブルや工程が不安定なため、予定より時間がかかった
- 納期に間に合わせるため、製造中の製品を止めて別の製品を割り込ませ、段取が2回発生した
- 作業ミスで不良品が発生した
- 顧客から傷の指摘を受け、全数検査を追加した
- 金型費を製品の価格に上乗せする契約で受注したが、途中で生産が打ち切られた
実績原価が上がれば利益が減り、時には赤字になります。問題を早く見つけて対処するには、実績原価の把握が欠かせません。
多品種少量生産では、1個ごとに製造時間を記録するのは大変です。それでも、「ロットごとに生産の開始と完了の時刻を記録する」など、やり方を工夫すれば実績時間は記録できます。
儲かっているかどうかを判断する「ものさし」
つまり製品ごとの原価は、工場がどのくらい儲かっているかを判断する「ものさし」です。ものさしがなければ、現場が日々適切な利益を出しているかが分からず、決算になって初めて儲かっていないことに気づきます。しかし、その時には手遅れです。
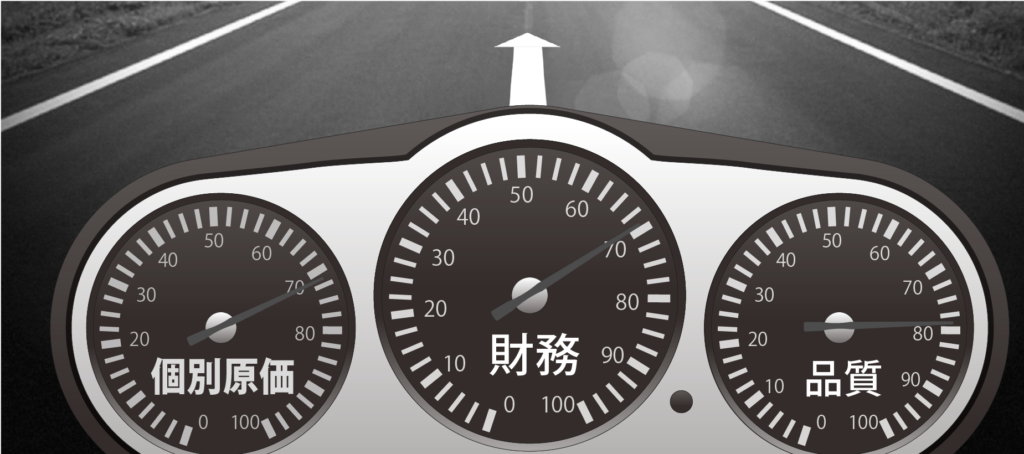
試算表でもお金の動きは分かりますが、会社全体のお金の動きです。工場の費用は毎月変動し、売上と費用の発生時期もずれるため、儲かっているかどうかは試算表では分かりにくいのです。実績原価が分かれば、生産している製品が利益を生んでいるのか赤字なのかが分かり、すぐに手を打てます(図)。
夜間飛行をしている航空機のパイロットは、機体が上昇しているのか下降しているのか、目で見ても分からないといいます。そのため、計器を見て操縦します。
同じように製品ごとの原価は、工場が適正に運営されているのか、高度(利益)を落としているのかを判断する計器なのです。
決算のための原価計算と、管理のための原価は分ける
財務会計でも原価計算は重要です。製品の原価から在庫や仕掛品の金額を計算し、会社の利益を計算するからです。そのため大企業は、発生した費用を細かく集計して製品ごとの原価を計算し、専任の社員が専用のシステムで原価計算を行っています。これは、中小企業にとってはとても高いハードルです。
しかし、決算に必要な原価計算は、これまでも会計事務所や税理士が行っています。新たに計算した製品ごとの原価を、財務会計に使うメリットは中小企業にはありません。財務会計に使おうとすれば、会計基準に合わせた複雑な処理が必要になります。
それよりも、製品ごとの原価は製品の収益性を評価する「ものさし」と割り切り、製造の仕方や見積のやり方の改善に力を入れた方が現実的です。原価計算は結果が金額で出るため、つい手間をかけてしまいます。しかし、どれだけ手間をかけてお金を数えても、お金が増えるわけではありません。お金を数えるのは最低限にして、あとはお金を増やすこと(現場の改善)に力を注ぐべきです。
では、製品ごとの原価はどうやって計算するのでしょうか。
出典:最低賃金は厚生労働省「令和8年度 地域別最低賃金」、賃上げ率は連合「2026春季生活闘争 最終回答集計結果」(従業員300人未満の組合)。
2. 製造原価の構成はどうなっているのか?
本コラムでは、製造原価を計算する各費用を、決算書の費目に合わせて考えます。製造原価は以下の式で計算します。
製造原価 = 材料費 + 外注費 + 製造費用
製造費用は以下の式で計算します。
製造費用 = 直接製造費用(労務費 + 設備費)+ 間接製造費用
これを図1に示します。
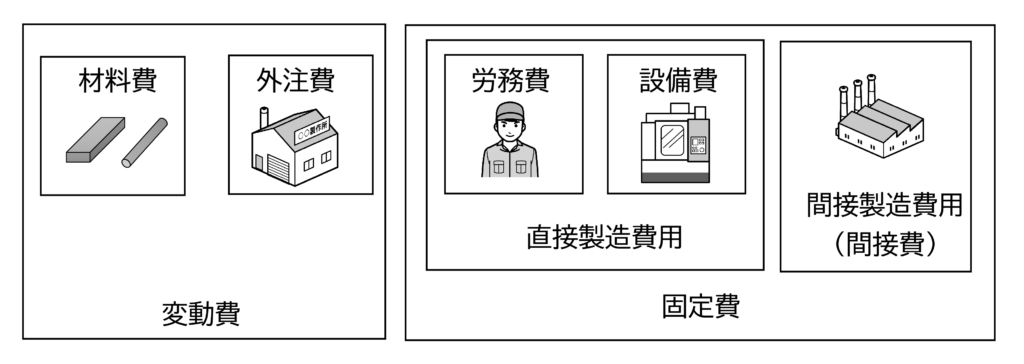
この中で材料費と外注費は、社外に支払う費用です。生産量に比例して増えるため「変動費」です。
材料費
鋼材、樹脂原料などの原材料の費用です。モーター、センサー、ボルト、ナットなどの購入品も材料費です。
一方、ボルト、ナットやピンなどのうち、「どの製品にどれだけ使用したのか」使用量を管理せず、消耗品として購入するものがあります。この場合は材料費でなく消耗品(製造経費)として計上されるため、間接製造費用とします。
材料費は、使用量に単価をかけて計算します。
材料費 = 単価 × 使用量
外注費
熱処理など自社ではできない工程や、生産能力の不足により社外に製造を委託する場合など、製造工程の一部を社外に委託した費用です。
材料費や外注費の種類と、決算書での分け方は、 原価の内訳とは?材料費・労務費・設備費・間接費を解説 で詳しく説明しています。
製造費用
材料費や外注費などの変動費に対し、生産量にかかわらず一定額発生する「固定費」もあります。主な固定費が製造費用です。製造費用には、人の費用と設備の費用があります。
製造費用 = 製造費用(人) + 製造費用(設備)
人の製造費用
人の製造費用「製造費用(人)」は、人の1時間当たりの費用「アワーレート(人)」〈注〉に、人の製造時間をかけて計算します。
製造費用(人) = アワーレート(人) × 製造時間(人)
〈注〉アワーレートは、チャージ、賃率、ローディングなどと呼ばれることもあります。意味は同じなので、本コラムではアワーレートとします。アワーレートの単位時間は、1時間(円/時間)の他、1分(円/分)、1秒(円/秒)の場合もあります。
製造時間(人)は、1個当たりの段取時間と加工時間の合計です。1個当たりの段取時間は、1回の段取時間をロット数で割って計算します。
製造時間(人) = 段取時間(人)ロット数 + 加工時間(人)
なぜ、製造時間の計算に段取時間を入れるのでしょうか。
多品種少量生産では、ロットの大きさによって原価が大きく変わるためです。ロットが大きくなれば、1個当たりの段取費用は少なくなります。そこで製造時間の計算に段取時間を入れて、ロットの大きさが変わった場合も適切に原価に反映されるようにします(5章で計算例を示します)。
大量生産で段取の頻度が少なく、段取費用が原価にそれほど影響しない場合は、段取時間を省いてもかまいません。
設備の製造費用
設備の場合も同様です。設備の製造費用「製造費用(設備)」は、「アワーレート(設備)」に設備の製造時間をかけて計算します。
製造費用(設備) = アワーレート(設備) × 製造時間(設備)
製造時間(設備)は、人と同様に段取時間と加工時間から計算します。
製造時間(設備) = 段取時間(設備)ロット数 + 加工時間(設備)
人と設備が同じ時間作業する場合
今回の例は、人が設備を常時操作して生産します。そのため、人と設備の製造時間は同じになります。従って、次のようにアワーレートは人と設備の合計になります。
製造費用(人+設備) = アワーレート(人) × 製造時間(人) + アワーレート(設備) × 製造時間(設備)
製造時間(人) = 製造時間(設備) のため、
製造費用(人+設備) =(アワーレート(人) + アワーレート(設備))× 製造時間
アワーレート(人+設備) = アワーレート(人) + アワーレート(設備) とすれば、
製造費用(人+設備) = アワーレート(人+設備) × 製造時間
人と設備が別々に動く場合(1人で複数台の設備を受け持つ場合など)の計算は、 人と設備の組合せで原価はどう変わるのか で説明しています。
間接製造費用とはどのような費用か?
原価には、直接費と間接費があります。直接費は、材料費、外注費と、製品を製造する人と設備の費用です。この人と設備の費用を、本コラムでは直接製造費用と呼びます。
間接製造費用は間接費とも呼ばれ、現場の管理者や間接部門など、製造に直接携わっていない人の費用と、工場の経費(製造経費)です。
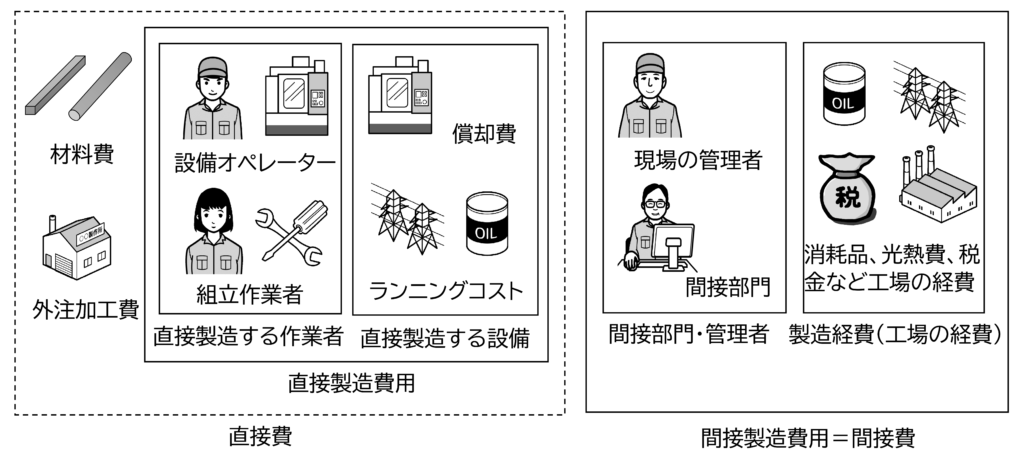
間接製造費用は、どの製品にどのくらいかかったのかはっきりわからないため、各現場に分配してアワーレートの計算に入れます。この計算方法は、 間接費を含めたアワーレートと販管費、利益の見積への影響 で説明しています。
本コラムでは、間接製造費用を含んだアワーレートを、直接製造費用だけのアワーレートと区別するため「アワーレート間」と呼びます。
3. 費用は決算書から考える
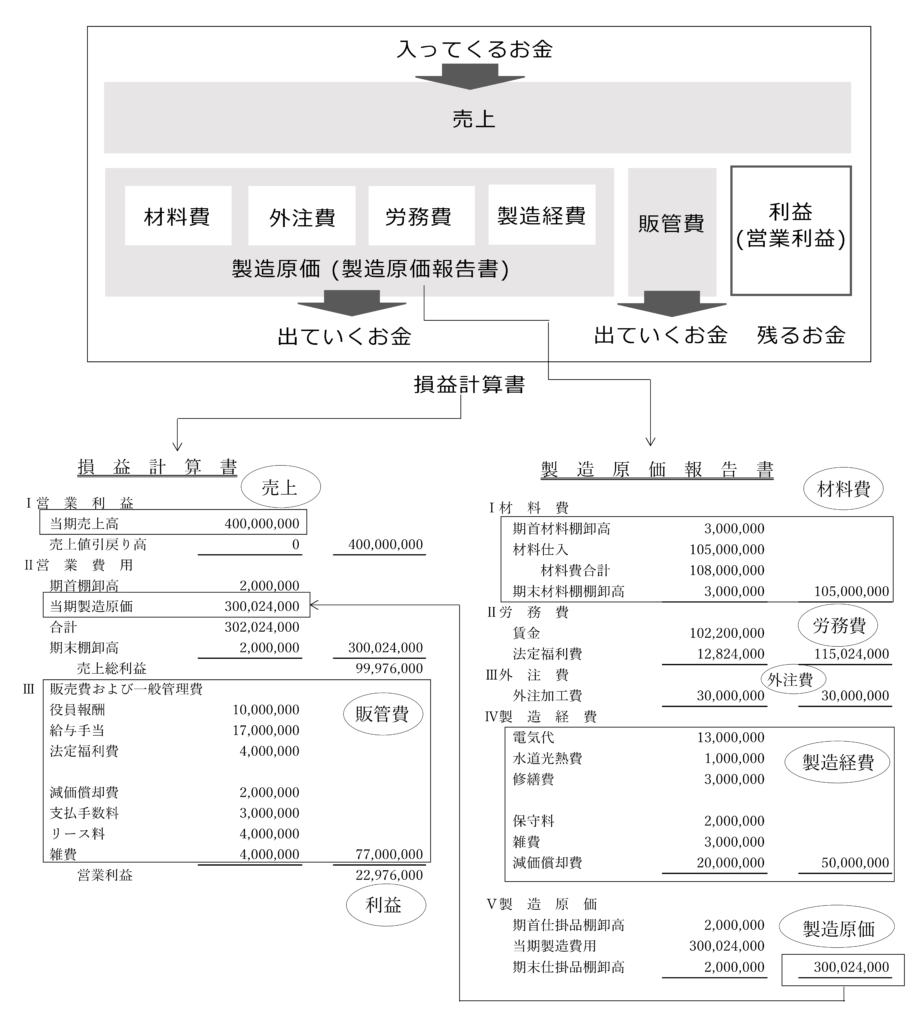
それぞれの製品で製造費用がどのくらいかかったのか、正確には分かりません。しかし、会社全体で1年間に発生した費用は分かります。
「会社に入ってくるお金(売上)、出ていくお金(費用)、残るお金(利益)」の1年間の合計は、決算書(損益計算書と製造原価報告書)に記載されているからです。原価計算では、貸借対照表は使いません。
図3は、架空の企業A社の損益計算書と製造原価報告書です。本コラムは、このA社の具体的な数値で説明します。
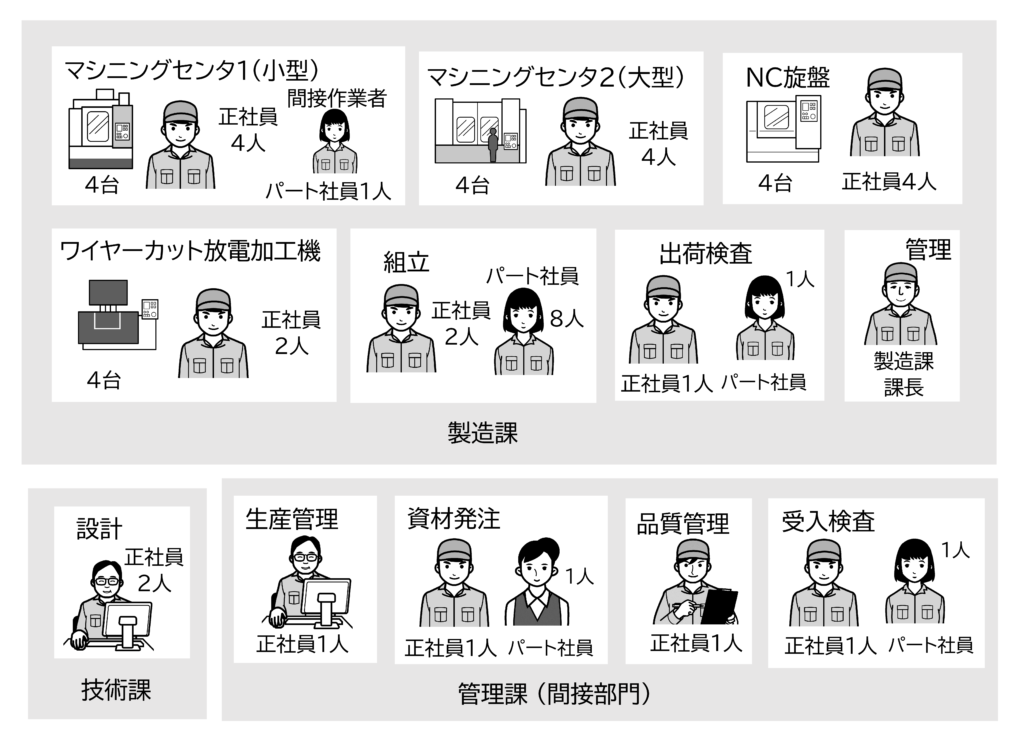
A社の現場の構成を図4に示します。
4. 具体的な原価計算(A1製品)
ここまで説明した原価計算を、A社のA1製品を例に、具体的な数字で説明します。
A1製品の費用と時間
- 材料費:330円
- 外注費:50円
- 製造工程:NC旋盤
- 段取時間:0.5時間
- 加工時間:0.07時間
- ロット数:100個
従って、製造時間は
製造時間 =
段取時間ロット数
+ 加工時間
=
0.5時間100個
+ 0.07時間 = 0.075時間
NC旋盤のアワーレート間
NC旋盤のアワーレート間は、以下の値でした。
- アワーレート間(人):3,150円/時間
- アワーレート間(設備):1,470円/時間
この値の計算方法は、 アワーレートの計算方法とは?製造業で正しい時間単価を求める考え方 で説明しています。
NC旋盤の現場は、人と設備が同じ時間作業するため、
アワーレート間(人+設備) = アワーレート間(人) + アワーレート間(設備) = 3,150 + 1,470 = 4,620円/時間
製造費用と製造原価
製造費用 = アワーレート間(人+設備) × 製造時間 = 4,620円/時間 × 0.075時間 ≒ 346円
製造原価 = 材料費 + 外注費 + 製造費用 = 330 + 50 + 346 = 726円
A1製品の製造費用は346円、製造原価は726円でした。製造原価のほぼ半分(48%)が、アワーレートと時間で決まる製造費用です。
5. ロットが変わると、原価はどう変わるのか?
製造時間に段取時間を入れると、ロットの大きさによって製品1個の原価が変わります。A1製品のロット数だけを変えて計算すると、次のようになります。
| ロット数 | 1個の製造時間 | 製造費用 | 製造原価 | ロット100個との差 |
|---|---|---|---|---|
| 10個 | 0.120時間 | 554円 | 934円 | +29% |
| 20個 | 0.095時間 | 439円 | 819円 | +13% |
| 50個 | 0.080時間 | 370円 | 750円 | +3% |
| 100個 | 0.075時間 | 346円 | 726円 | ― |
| 1,000個 | 0.071時間 | 326円 | 706円 | −3% |
ロットが100個から10個に減ると、製造原価は726円から934円へ、約3割上がります。一方、ロットを1,000個に増やしても、下がるのは3%ほどです。
小ロット化による原価の上昇は、材料費や人件費の上昇と違って、物価の指数では示せません。製品ごとの原価を計算して初めて、値上げの根拠として示すことができます。
ロットが小さくなって、原価が上がっていた会社もあります

無料PDF・登録不要
利益が減少した本当の原因|中小製造業4社の事例
改善を続けているのに赤字になった会社、原価を調べたら主力製品が赤字だった会社など、4社で実際に起きた問題と対策を紹介しています。
無料PDFを読む※メールアドレスなどの登録は必要ありません
製品別原価の必要性と計算方法のまとめ
- 製品ごとの原価が分からなければ、費用が上がっても値上げの根拠を示せず、実績原価が見積を超えても気づかない。製品ごとの原価は、儲かっているかを判断する「ものさし」。
- 製造原価は「材料費 + 外注費 + 製造費用」で計算する。材料費と外注費は変動費、製造費用は主に固定費。
- 製造費用は「アワーレート × 製造時間」で計算する。製造時間には、1個当たりの段取時間を入れる。
- 人が設備を常時操作する場合は、人と設備のアワーレートを合計して使う。間接費を含んだ「アワーレート間」を使う。
- A1製品の製造原価は726円。ロットが100個から10個になると934円(+29%)になる。
原価計算の取組に役立つ資料(無料)
無料PDF・登録不要
利益が減少した本当の原因|中小製造業4社の事例
原価を調べることで、社長や担当者が予想していなかった問題が見つかることがあります。4社で起きた問題と、その対策を紹介しています。
無料PDFを読む※メールアドレスなどの登録は必要ありません

無料冊子・郵送
中小製造業の8つの課題と4つの解決方法
4社の事例のような問題に、どう取り組めばよいのか。アワーレートの設定や間接費の扱いなど、原価計算で出てくる課題と、具体的な解決方法を冊子にまとめました。
無料冊子を申し込む※無料で郵送します
すでに製品別原価の仕組みを検討中の方は、 原価計算システム「利益まっくす」を見る