

この記事は「原価の内訳」の次に読む記事です。
アワーレートを正しく計算できているでしょうか。
アワーレートとは、人や設備を1時間使うといくら費用がかかるかを表す時間単価です。見積や製品別原価は、このアワーレートを基に計算します。
実際は時間あたりの単価は計算しているものの、
「この単価で本当に利益が出ているのか分からない」
「見積と実績が合わない」
と感じるケースは少なくありません。
その原因の多くは、アワーレートの考え方にあります。
人件費だけで計算していたり、設備費や間接費が十分に反映されていなかったりすると、実際の原価との差が生じます。
本記事では、製造業におけるアワーレートの計算方法を整理し、どの費用をどのように時間単価に落とし込むべきかを解説します。
1. アワーレート(人)の計算方法
2. 人によって賃金が異なる場合
3. アワーレート(設備)の計算
4. 設備の償却費は実際の償却費を使用
5. 実際のアワーレート(設備)の計算
原価計算の基本まとめサイト
製品別の原価は、人のアワーレート以外に設備のアワーレートや間接費、人と設備の組合せなども考えなければなりません。
この原価計算の基本について以下のまとめサイトから見ることができます。
原価計算の基本まとめサイト ~製品別の原価計算の基礎を解説~
1. アワーレート(人)の計算方法
原価の内訳とは?材料費・労務費・設備費・間接費を解説で、製造原価の計算方法を説明しました。
ここでは人や設備のアワーレートの計算方法を説明します。
アワーレートは1時間当たりの費用です。
人のアワーレート「アワーレート(人)」は時給と違うのでしょうか?
違いは稼働率が入っていることです。
アワーレート(人)は、人の年間費用を年間の就業時間と稼働率で割って計算します。
人の年間費用
会社がその人に支払った費用の年間の合計です。これは賞与や各種手当を含めた年間の総支給額に、会社が負担した社会保険料を加えた額です。
年間就業時間
残業も含めた勤務時間の年間合計です。
有給を取った場合、その間は生産していない(お金は稼いでいない)ので、有給は年間就業時間には入れません。(有給の分だけ年間就業時間は短くなるため、アワーレートは高くなる。)
稼働率
就業時間のうち、実際に付加価値を生み出している時間の割合です。
付加価値を生んでいる時間とは、図1の段取時間と生産時間です。
図に示すように、1日の就業時間の中にはトイレのため離席したり、資材を探しに行ったりなど、付加価値を生み出していない「お金を稼いでいない時間」があります。
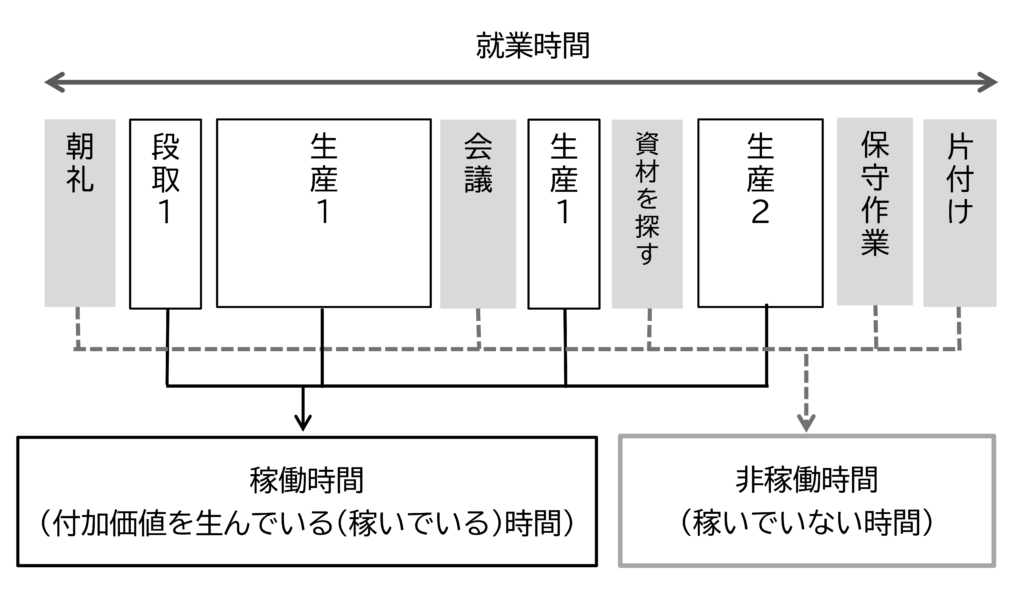
図 直接作業者の1日の例
付加価値を生んでいない時間も費用は発生しています。そこでアワーレートを計算する時間は、就業時間から付加価値を生んでいない時間をマイナスします。本コラムはこれを稼働時間と呼びます。
稼働時間は年間就業時間に稼働率をかけて計算します。
稼働率という言葉は様々な意味で使われます。本書では稼働率は「稼働時間を就業時間で割ったもの」とし、以下の式で表します。
稼動率は年間で平均して計算します。
これは1日ずっと現場にいる作業者でも80~95%くらいです。これがリーダーの場合は、もっと低くなります。
なぜ段取時間は稼働時間か?
一般的には段取時間は生産していないため、生産時間と考えません。しかし本コラムは、段取時間は稼働時間と考えます。
その理由は、多品種少量生産の場合、段取費用も見積に入れなければならないからです。段取時間も見積に入っているため、段取時間も「お金を稼いでいる時間」です。
多品種少量生産で段取時間が長い場合、原価に占める段取費用の比率は高くなります。しかもロットの大きさが変われば段取費用が大きく変わります。そのため段取費用を見積に入れ、ロットが変わった場合も原価に反映するようにします。
一方、大量生産で段取の頻度が少なければ、段取費用は見積には入れません。その場合、段取時間は非稼働時間です。
現場では賃金の異なる作業者もいます。賃金が異なればアワーレート(人)も異なります。賃金が高い人がつくった製品は原価も高くなるのでしょうか。
2. 人によって賃金が異なる場合
アワーレート(人)が高ければ原価も高くなります。賃金が高い人がつくった製品は原価も高くなります。その結果、現場に全く同じ製品で、賃金の高い人が生産した原価の高い製品と、賃金の低い人が生産した原価の低い製品ができてしまいます。
そうなると「誰が、どの製品を製造したのか」を管理しなければなりません。
平均アワーレート(人)を計算
現実にはそれは困難なので、その現場全体で平均した「平均アワーレート(人)」をその現場のアワーレート(人)とします。
平均アワーレート(人)は以下の式で計算します。
人のアワーレートの具体的な計算については以下のコラムを参照願います。
人のアワーレートとは?人の費用とアワーレートの計算方法
3. アワーレート(設備)の計算
アワーレート(設備)は、設備の年間費用を設備の稼働時間で割って計算します。
設備の年間費用
設備の年間費用は以下の2つです。
- 設備の購入費用 → 減価償却費
- ランニングコスト→ 動力費、水道光熱費、消耗品、保守費など
ランニングコストは主に電気、ガスなどエネルギー費です。、他にも図に示すように消耗品、保守費、修理費などがあります。
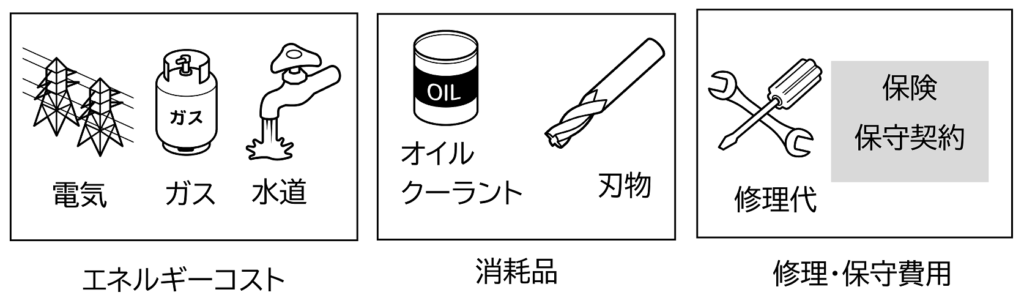
図 ランニングコストの例
これらの費用の年間の合計は、決算書 (製造原価報告書) の「製造経費」に示されています。しかしその大半は、どの設備にどのくらいかかったのかは正確にわかりません。そこで間接製造費用として各現場に一定の比率で分配〈注〉します。
もし特定の設備が修理や保守のために多額の費用がかかる場合は、その現場固有の費用とします。
〈注〉
会計では固定費を割り振ることを「配賦」と呼びますが、本コラムは難しい会計用語でなく、一般的な「分配」を使用します。
年間操業時間
残業時間も含めて設備を動かしている時間の年間の合計です。
設備の場合、人と違って年間で半分しか稼働しない設備もあります。その場合、アワーレート(設備)は高くなります。
稼働率
年間操業時間の中で実際に付加価値を生み出している時間の割合です。この稼働率の考え方は人と同じです。設備の稼働率は、日報から調べたり、設備のモニターに表示されている場合もあります。わからない場合は、仮に〇%と決めて計算します。
現場の平均アワーレート(設備)
人と同様に設備も費用が異なれば、アワーレート(設備)が異なります。同じ製品でも設備が異なれば原価が異なります。しかし人の場合と同様に「どの設備が、どの製品を製造したのか」管理するのは大変です。
そこで現場の「平均アワーレート(設備)」をその現場のアワーレート(設備)とします。
現場の平均アワーレート(設備)は以下の式で計算します。
4. 設備の償却費は実際の償却費を使用
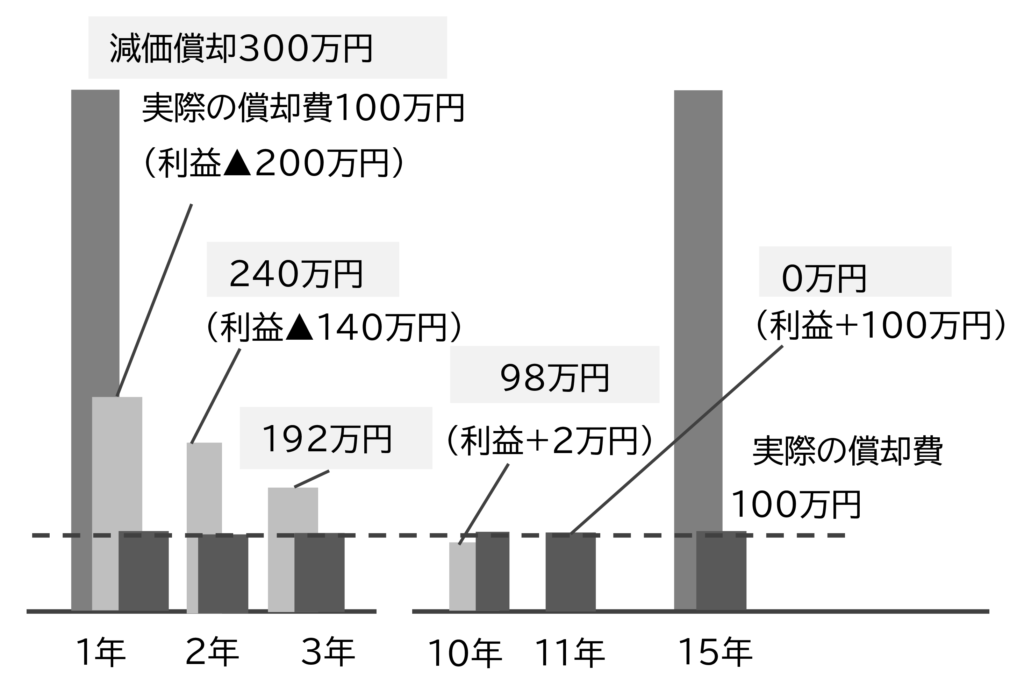
上記の式は「減価償却費」ですが、会計上の減価償却費を使用してアワーレートの計算をすると以下の問題があります。
- 定率法の場合、減価償却費が年々減少し、設備のアワーレートも低くなる
- 耐用年数が過ぎれば減価償却費はゼロになり。設備のアワーレートは大幅に低くなる
このような問題が起きるため、設備のアワーレートの計算には以下に説明する「実際の償却費」を使用します。
この設備のアワーレートの計算での減価償却費と実際の償却費の詳細は、以下のコラムをご参考願います。
設備のアワーレートの計算 設備の費用と償却の考え方
実際の償却費を使用
そこで設備の購入費用を実際の耐用年数で均等に割った金額(本コラムはこれを「実際の償却費」と呼びます)からアワーレート(設備)を計算します。
大企業の多くは、実際の償却費で減価償却を行っています。(図)
実際の償却費は、以下の式で計算します。
図では、定額法の減価償却費は年間150万円(法定耐用年数10年)です。しかし本当の耐用年数が15年の場合、実際の償却費は100万円です。
5. 実際のアワーレート(設備)の計算
A社のNC旋盤の現場を図に示します。
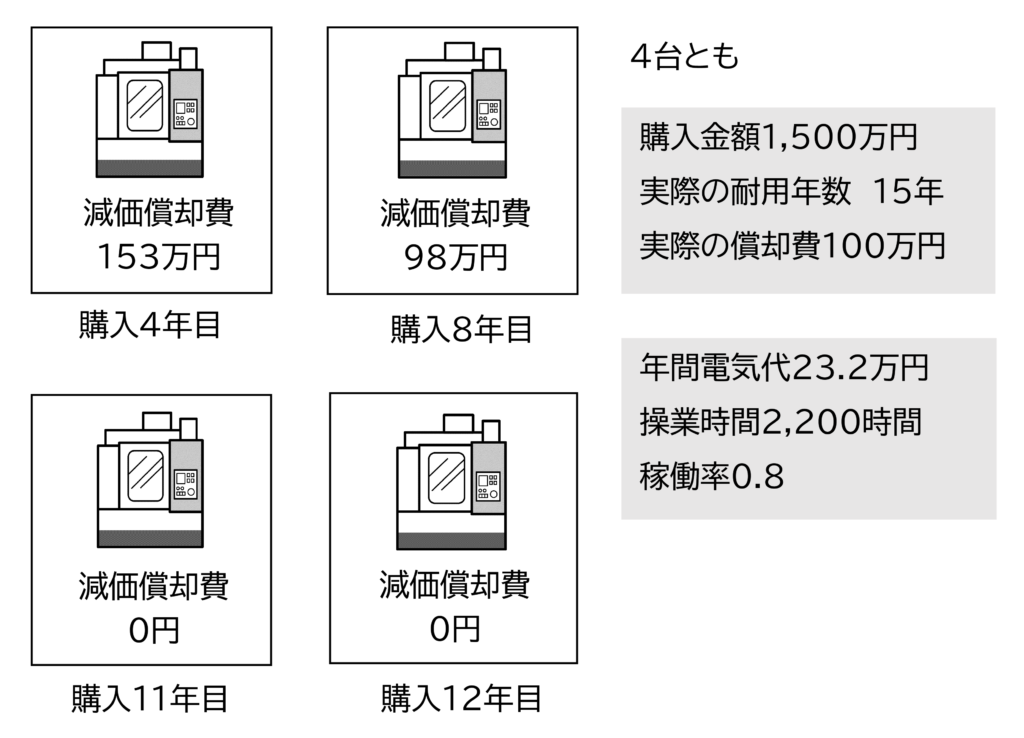
図 NC旋盤の現場の設備
計算を簡単にするため4台とも
購入価格 : 1,500万円
ランニングコスト : 23.2万円
年間操業時間 : 2,200時間
稼働率 : 0.8
実際の耐用年数 : 15年
とします。
アワーレート(設備)の計算
実際の償却費は
でした。現場の平均アワーレート(設備)は
700円/時間となり、平均アワーレート(人)2,380円/時間と比べ低い値でした。
製造費用を計算する場合は、アワーレート(人)、アワーレート(設備)に、その現場の間接製造費用を加えたアワーレート(人)、アワーレート(設備)を使用します。
ここまで説明したように、製品別原価を正しく計算するには、人のアワーレート、設備のアワーレート、さらに間接費を含めたアワーレートまで考える必要があります。まずは人、設備の順に理解すると、原価計算全体の仕組みが分かりやすくなります。
詳しい計算方法は、それぞれ以下の記事で解説しています。
【同じカテゴリ】アワーレートや間接費など、原価計算の基礎をまとめたコラムです
中小製造業の原価計算の基本(まとめコラム)
【関連知識】原価以外の費用や見積と利益の考え方をまとめたコラムです
見積と価格の決め方(まとめコラム)
自社のアワーレートを実際に計算したい場合は、「利益まっくす」が役立ちます。
これは製品別の原価や、人件費や電気代上昇の値上げ金額まで計算できる中小企業向けのシステムです。
設定から立ち上げまで当社が行うため、「原価に詳しくない」、「専任人材がいない」という企業でもスムーズに導入できます。